Unsere Verantwortung
Für uns ist nachhaltiges und ethisches Handeln selbstverständlich.
Mehr dazu
Konjunktur
Die US-Wirtschaft zeigt sich weiterhin widerstandsfähig. Der Einkaufsmanagerindex für das verarbeitende Gewerbe liegt über der Wachstumsschwelle, und auch die Auftragseingänge deuten auf eine anhaltende Expansion hin. Der Arbeitsmarkt bleibt robust. Die Arbeitslosenquote von 4.1 Prozent liegt nur wenig über den tiefsten Werten der vergangenen Jahrzehnte. Die Beschäftigungskosten steigen noch um 3.4 Prozent. Darin spiegeln sich neben verzögerten Lohnanpassungen auch höhere Sozial- und Nebenleistungen wider. Gleichzeitig hat sich der Anstieg der Lohnstückkosten mit 1.4 Prozent deutlich beruhigt. Der arbeitsmarktbedingte Kostendruck ist damit geringer geworden, aber noch nicht vollständig verschwunden.
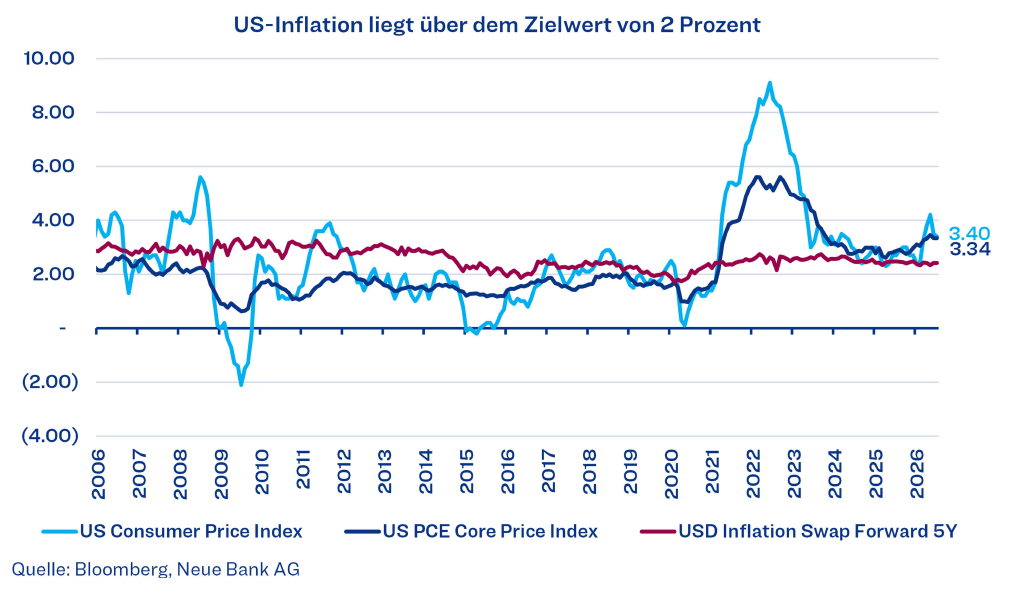
Gleichzeitig ist die Inflation noch nicht auf dem Niveau, welches von der Federal Reserve angestrebt wird. Die Konsumentenpreise (CPI) und die Kernrate des PCE- Preisindex liegen weiterhin deutlich über dem Ziel von 2 Prozent. Die langfristigen Inflationserwartungen sind dagegen wesentlich moderater und liegen unter den aktuellen Inflationsraten. Dies spricht dafür, dass die Marktteilnehmer mit einer weiteren Beruhigung der Inflation rechnen, der Weg dorthin aber noch dauert. Auch der neue Fed-Vorsitzende Kevin Warsh bezeichnete diese Entwicklung als „sticky inflation“ – also eine hartnäckige Inflation, die sich nur langsam zurückbildet. Vor diesem Hintergrund hat die Federal Reserve den Leitzins erstmals wieder angehoben. Die robuste Konjunktur gibt ihr den Spielraum, den Preisdruck weiter zu bekämpfen, ohne die Wirtschaft abzuwürgen. An den Märkten werden zudem weitere Zinsschritte erwartet.
Obligationen
Die Renditen von US-Staatsanleihen sind zuletzt über alle Laufzeiten gestiegen. Am langen Ende spiegeln sich neben der robusten Konjunktur und der hartnäckigen Inflation auch die hohen Finanzierungsbedürfnisse des US-Staates wider. Die steigende Kapitalaufnahme hat die Kurse langfristiger Anleihen belastet und deren Renditen erhöht. Die Zinskurve ist dadurch steiler geworden. Im historischen Vergleich bleibt der Renditeaufschlag längerer Laufzeiten gegenüber kurzen Anleihen jedoch noch moderat – insbesondere, wenn man die Inversionsphasen ausklammert. Für das zusätzliche Durations-Risiko werden Anleger damit nur begrenzt entschädigt. Wir bevorzugen auch deshalb Unternehmensanleihen mit kürzeren Laufzeiten. Sie bieten attraktive Renditen bei geringerem Zinsänderungsrisiko, falls die Inflation zäh bleibt.
Aktien
Steigende Leitzinsen gelten an den Finanzmärkten häufig als Belastung für Aktien. Höhere Zinsen steigern die Finanzierungskosten der Unternehmen und machen Anleihen im Vergleich zu Aktien attraktiver. Zudem werden künftige Unternehmensgewinne mit einem höheren Zinssatz abdiskontiert. Entsprechend liegt die Vermutung nahe, dass steigende Leitzinsen zwangsläufig zu fallenden Aktienkursen führen.
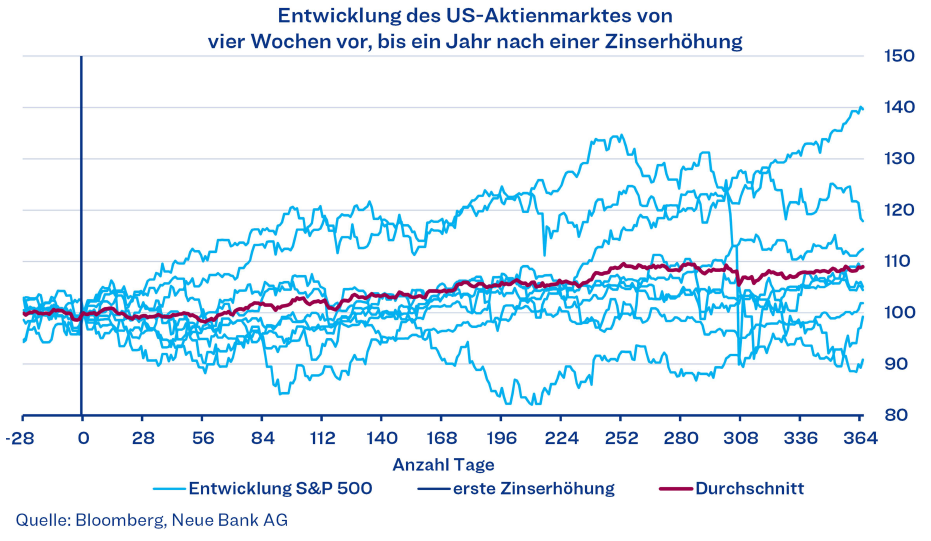
Ein Blick auf die vergangenen Zinserhöhungszyklen der Federal Reserve zeigt jedoch ein differenzierteres Bild. Seit 1986 entwickelte sich der S&P 500 rund um den Beginn eines Zinserhöhungszyklus im Durchschnitt zunächst weitgehend stabil. In den darauffolgenden Monaten legte der Index im Durchschnitt sogar zu. Die Bandbreite der Ergebnisse war zwar beträchtlich, eine systematische und
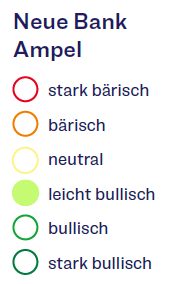
unmittelbar einsetzende Korrektur lässt sich daraus jedoch nicht ableiten. Entscheidend ist das wirtschaftliche Umfeld, in dem die Zinsen steigen. Werden die Leitzinsen angehoben, wenn die Konjunktur robust ist und die Unternehmen ihre Gewinne steigern können, muss dies für Aktien nicht negativ sein. In einer solchen Phase können höhere Zinsen durch ein solides Gewinnwachstum kompensiert werden. Die Aktienmärkte reagieren deshalb nicht allein auf die Höhe der Zinsen, sondern vor allem auf die Frage, weshalb sie steigen und wie stark die Wirtschaft dadurch belastet wird. Die Neue Bank Ampel steht nach wie vor auf Hellgrün und wir halten dementsprechend an einer leichten Übergewichtung der Aktienquote fest.
Alternative Anlagen
Seit drei Monaten investieren wir in einen Rohstoff-ETF (ohne Agrarrohstoffe). Darin sind auch fossile Energieträger enthalten, die zuletzt zu den wichtigsten Inflationstreibern zählten. Die Entwicklung wurde wesentlich durch den Krieg im Golf und die damit verbundene Sperrung der Strasse von Hormus geprägt. Ein weiter andauernder Ausfall dieser wichtigen Transportroute erhöht die Unsicherheit
an den Energiemärkten. Dies kann die Preise für fossile Energieträger weiter steigen lassen. Unsere Anlage würde in diesem Fall fortwährend einen gewissen Inflationsschutz bieten.
Währungen
Die robuste Konjunktur und die anhaltende Inflation in den USA sprechen für ein weiterhin vergleichsweise hohes Zinsniveau im USD-Raum. Die zuletzt gestiegenen Renditen erhöhen damit die Attraktivität von Anlagen in den US-Dollar. Gleichzeitig besteht bei einem stabilen Wirtschaftsumfeld weniger Anlass, Kapital in den traditionell als defensiv geltenden Schweizer Franken umzuschichten. Von der Schweizerischen Nationalbank werden vorerst keine Zinserhöhungen erwartet, da die Inflation innerhalb des Zielbandes liegt. Dies stützt den USD/CHF-Wechselkurs.
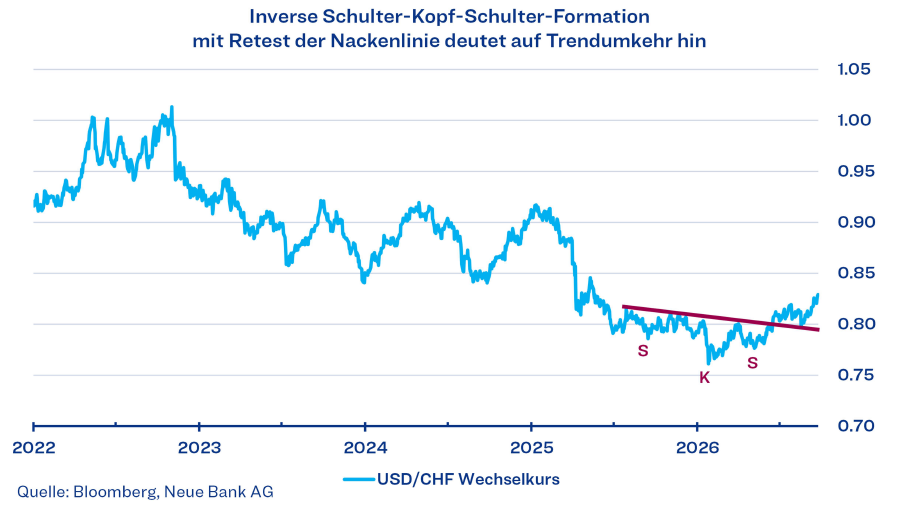
Auch die Charttechnik untermauert diese These. In den letzten 12 Monaten hat sich eine inverse Schulter-Kopf-Schulter-Formation ausgebildet, welche durch einen Test der Nackenlinie in der zweiten Augusthälfte nochmals an Aussagekraft gewonnen hat. Wir hatten unsere taktischen USD-Absicherungen in Portfolien mit
Referenzwährung CHF Ende Juni aufgelöst und halten an dieser Positionierung fest.