Unsere Verantwortung
Für uns ist nachhaltiges und ethisches Handeln selbstverständlich.
Mehr dazu
Konjunktur
Die Weltwirtschaft wird zunehmend von der hohen Verschuldung der Staaten geprägt. In den USA hat die Staatsverschuldung inzwischen fast 40 Billionen US- Dollar erreicht. Gleichzeitig steigen die Zinskosten. Je mehr alte Schulden zu höheren Zinsen refinanziert werden müssen, desto stärker wächst die Belastung für den Staatshaushalt.
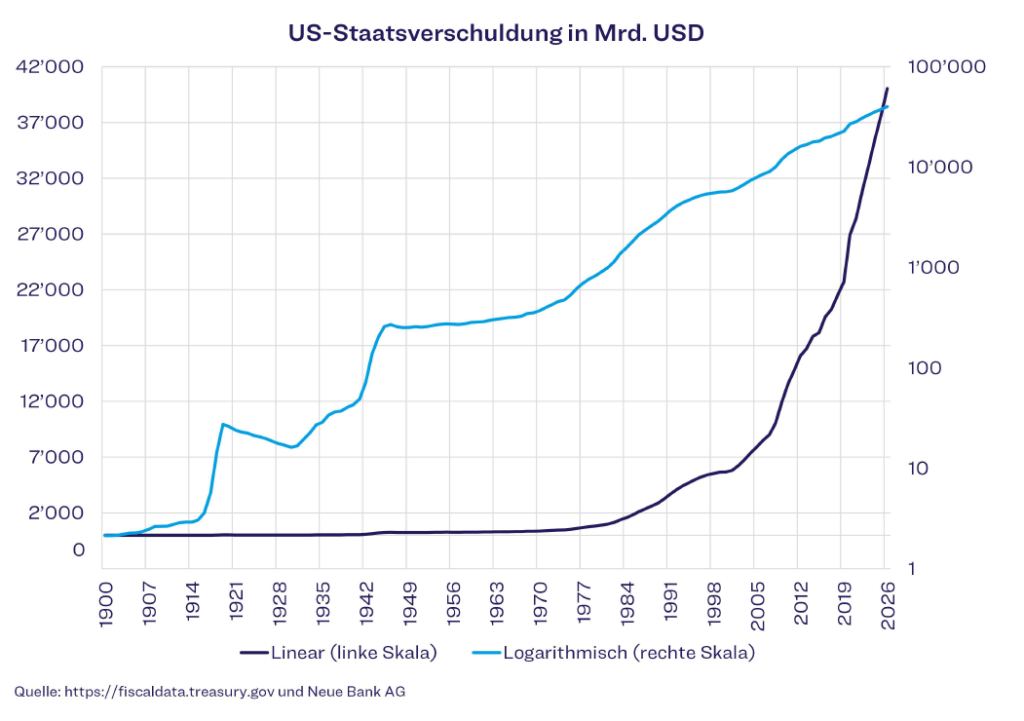
Beide Linien zeigen dieselbe Entwicklung, setzen aber unterschiedliche Schwerpunkte. Die lineare Skala (dunkelblaue Linie) auf der linken Seite misst die Schulden in absoluten Beträgen. Der Abstand zwischen 7’000 und 12’000 Milliarden US-Dollar ist deshalb gleich gross wie der Abstand zwischen 37’000 und 42’000 Milliarden. Diese Darstellung macht besonders deutlich, wie stark die Schulden in den vergangenen Jahren in tatsächlichen Dollarbeträgen zugenommen haben. Die logarithmische Skala (hellblaue Linie) auf der rechten Seite funktioniert etwas anders. Dort entsprechen gleiche Abstände nicht gleichen Dollarbeträgen, sondern gleichen prozentualen Veränderungen. Eine Verdoppelung der Schulden wird also immer im gleichen Verhältnis dargestellt – unabhängig davon, ob sie von 1’000 auf 2’000 Milliarden oder von 20’000 auf 40’000 Milliarden steigt. Die logarithmische Darstellung hilft deshalb, die Wachstumsrate über einen langen Zeitraum besser zu beurteilen. Vereinfacht gesagt zeigt die lineare Skala, wie viele zusätzliche Dollar an Schulden hinzugekommen sind. Die logarithmische Skala zeigt, wie stark die Schulden im Verhältnis zu ihrem jeweiligen Ausgangswert gewachsen sind. Die lineare Skala lässt den jüngsten Anstieg besonders steil erscheinen, weil die absoluten Zuwächse immer grösser werden. Die logarithmische Skala relativiert diesen optischen Eindruck etwas, bestätigt aber ebenfalls ein anhaltend hohes Wachstum der Verschuldung. Noch zeigt sich die US-Wirtschaft vergleichsweise robust. Die Gewinne vieler Technologieunternehmen sind hoch, und der Konsum bleibt stabil. Gleichzeitig gibt es erste Anzeichen für eine Abkühlung. Die Beschäftigungszahlen wurden nach unten korrigiert, und der Arbeitsmarkt verliert an Dynamik. Die Inflation liegt zudem weiterhin über dem Ziel der US-Notenbank. Für die wirtschaftliche Belastung ist allerdings nicht nur die absolute Höhe der Schulden entscheidend. Wichtig sind auch die Wirtschaftsleistung, das Wirtschaftswachstum und die Zinskosten. Müssen auslaufende Anleihen zu höheren Renditen refinanziert werden, steigen die Zinsausgaben. Dadurch kann ein sich selbst verstärkender Kreislauf entstehen: Höhere Zinsen führen zu höheren Zinskosten, diese vergrössern das Haushaltsdefizit, und das Defizit macht weitere Schulden notwendig. In Europa ist das Bild verhaltener. Das Wachstum bleibt schwach, insbesondere in der Industrie. Deutschland dürfte 2026 zwar wieder leicht wachsen, die Erholung bleibt aber anfällig. Gleichzeitig steigen auch in Europa die Renditen langlaufender Staatsanleihen. Anleger verlangen damit eine höhere Entschädigung für die zunehmende Verschuldung und die damit verbundenen Risiken. Die hohe Verschuldung wird somit zu einem globalen Thema. Staaten müssen mehr für ihre Finanzierung bezahlen, während die Notenbanken zwischen Inflationsbekämpfung und der Stabilität der Finanzmärkte abwägen müssen. Der Chart zeigt damit weniger eine unmittelbar bevorstehende Krise als vielmehr eine Schuldendynamik, die den finanzpolitischen Spielraum der Staaten zunehmend einschränkt.
Aktien
Die Aktienmärkte zeigen sich trotz der hohen Schulden und der steigenden Zinsen weiterhin erstaunlich stabil. Rückschläge werden oft rasch wieder aufgeholt. Dazu tragen unter anderem Aktienrückkäufe, regelmässige Zuflüsse in ETFs und Sparpläne sowie die hohen Gewinne der grossen Technologiekonzerne bei. Gleichzeitig ist die Konzentration auf wenige Unternehmen deutlich gestiegen. Vor allem die grossen Technologiekonzerne investieren enorme Summen in künstliche Intelligenz. Einen wachsenden Teil dieser Investitionen finanzieren sie über Anleihen. Damit treten sie an den Kapitalmärkten zunehmend in Konkurrenz zu den Staaten. Solange die Erwartungen an das Wachstum der künstlichen Intelligenz erfüllt werden, kann diese Entwicklung weitergehen. Enttäuschen die Erträge jedoch, könnte der Druck gleichzeitig auf die Aktien- und die Kreditmärkte übergreifen. Besonders gefährdet wären Unternehmen, deren Aktien stark gestiegen sind und die ihre Investitionen zu einem grossen Teil fremdfinanzieren. Für die Aktienanlage ist deshalb eine genaue Prüfung der einzelnen Titel wichtig. Nicht jede Branche, die vom KI-Boom profitiert, verfügt über eigene, langfristige Wachstumstreiber. Wir bevorzugen Unternehmen, deren Geschäft auch unabhängig von der aktuellen Begeisterung für künstliche Intelligenz solide wächst.
Obligationen
Die Obligationenmärkte zeigen, dass die Anleger vorsichtiger werden. Die Renditen langlaufender Staatsanleihen sind in den vergangenen Monaten deutlich gestiegen. In den USA liegen die Renditen zehnjähriger Anleihen bei rund 4.7 Prozent, jene dreissigjähriger Anleihen bei über 5 Prozent – das höchste Niveau seit knapp zwei Jahrzehnten.
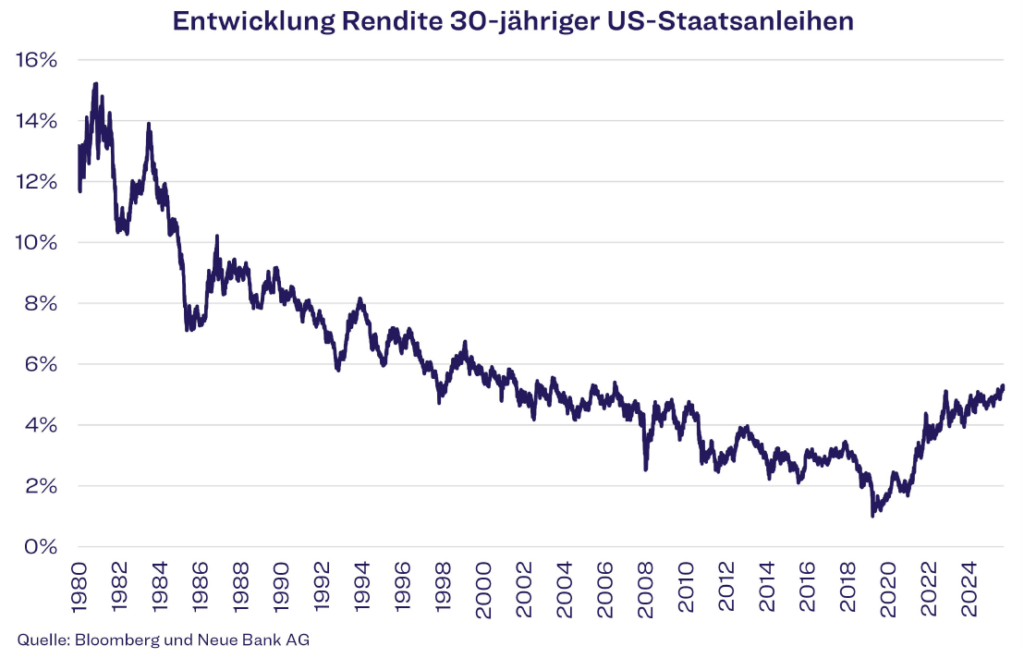
Dahinter stehen mehrere Gründe. Anleger erwarten eine höhere Inflation, sorgen sich um die steigende Verschuldung und verlangen für das langfristige Halten von Staatsanleihen eine höhere Rendite. Besonders stark betroffen sind Länder, deren Schulden bereits hoch sind und deren Haushalte grosse Defizite aufweisen. Das US-Finanzministerium setzt weiterhin stark auf kurzfristige Anleihen. Damit lässt sich die Zinsbelastung zunächst begrenzen. Gleichzeitig steigt aber das Risiko, dass diese Schulden bald zu deutlich höheren Zinsen refinanziert werden müssen. Die Geldpolitik wird dadurch stärker von den Finanzierungsbedürfnissen des Staates beeinflusst. Wir bevorzugen deshalb weiterhin kurze bis mittlere Laufzeiten. Bei langlaufenden Obligationen besteht aus unserer Sicht ein erhöhtes Risiko, dass die Renditen weiter steigen und die Kurse entsprechend unter Druck geraten.
Währungen
Die hohe Verschuldung belastet auch das Vertrauen in den US-Dollar. Zusammen mit einer möglicherweise lockereren Geldpolitik verstärkt sie die Sorge, dass der Dollar langfristig an Kaufkraft verliert. Anleger suchen deshalb vermehrt nach Sachwerten und Anlagen, die nicht direkt von der Finanzpolitik eines einzelnen Staates abhängen. Auch der japanische Yen bleibt unter Druck. Die USA und Japan haben erstmals seit 15 Jahren gemeinsam am Devisenmarkt interveniert, um den Yen zu stützen. Die Wirkung ist bisher jedoch begrenzt. Ohne eine deutlich höhere Verzinsung in Japan dürfte es schwierig bleiben, den Abwärtstrend nachhaltig zu stoppen. Eine Zinserhöhung in Japan wäre allerdings ebenfalls nicht ohne Risiken. Sie könnte den sogenannten Yen-Carry-Trade unter Druck setzen. Dabei nehmen Anleger in Japan günstig Geld auf und investieren es in höher verzinslichen Währungen. Wird dieser Handel aufgelöst, kann dies zu starken Bewegungen an den internationalen Finanzmärkten führen. Wir sichern Fremdwährungspositionen in den Kundenportfolios deshalb weiterhin selektiv ab. Die Entwicklung des US-Dollars und des Yen beobachten wir besonders aufmerksam, da beide Währungen wichtige Hinweise auf das Vertrauen der Anleger in die Geld- und Fiskalpolitik
liefern.
Alternative Anlagen
Gold profitiert von der Kombination aus hoher Verschuldung, politischen Unsicherheiten und dem wachsenden Misstrauen gegenüber Papierwährungen. Unterstützt wird die Nachfrage von Zentralbanken und Anlegern. China kauft seit 21 Monaten in Folge Gold. Auch die Bestände von Gold-ETFs steigen weiter. Dies spricht dafür, dass die Nachfrage nicht nur von kurzfristigen Spekulanten getragen wird. Viele Anleger betrachten Gold als Versicherung gegen eine weitere Entwertung von Währungen und gegen finanzielle oder politische Krisen. Nach einer Untersuchung der Deutschen Bank befindet sich Gold trotz zwischenzeitlicher Rückschläge weiterhin in einem starken Aufwärtstrend. Verschiedene Prognosen sehen den Goldpreis bis Ende 2026 im Bereich von 4’800 bis 5’500 US-Dollar
je Feinunze. Wir halten deshalb an einer strategischen Goldposition in den Kundenportfolios fest. Goldminenaktien können eine ergänzende taktische Anlage sein, da sie auf Veränderungen des Goldpreises oft stärker reagieren. Sie sind allerdings auch volatiler und unterliegen zusätzlichen Risiken, etwa bei den Produktionskosten oder der politischen Situation in den Förderländern. Gold ist dennoch nicht frei von Risiken. Eine überraschend straffe Geldpolitik der US-Notenbank oder ein starker Liquiditätsengpass an den Märkten könnte den Goldpreis vorübergehend belasten. Langfristig bleibt Gold aus unserer Sicht jedoch ein wichtiger Baustein zur Diversifikation und zum Schutz vor einer weiteren Entwertung von Vermögen.