Unsere Verantwortung
Für uns ist nachhaltiges und ethisches Handeln selbstverständlich.
Mehr dazu
Konjunktur
Die Weltwirtschaft hängt zunehmend an den Investitionsentscheiden weniger Unternehmen. Die grossen US-Technologiekonzerne haben ihre Investitionen von 156 Milliarden US-Dollar im Jahr 2022 auf inzwischen über 1’000 Milliarden US-Dollar gesteigert, vor allem für Rechenzentren und künstliche Intelligenz. Ein grosser Teil des amerikanischen Wachstums stammt heute aus diesen Investitionen. Damit ist die Konjunktur selbst zu einem Klumpenrisiko geworden. Nach Schätzungen hängt mittlerweile fast die Hälfte des Gewinnwachstums im S&P 500 direkt oder indirekt an den Investitionen der Hyperscaler. Solange diese weiter investieren, profitieren Chiphersteller, Energieversorger, Bauindustrie und Zulieferer. Werden die Budgets gekürzt, trifft dies nicht nur die Technologiebranche, sondern die gesamte Wirtschaft. Gleichzeitig hat sich das Umfeld verschärft. Der Krieg im Nahen Osten hält den Ölpreis hoch: Ein Fass Brent kostet rund 110 US-Dollar, fast 80 Prozent mehr als zu Jahresbeginn. Durch die Strasse von Hormus fliessen derzeit nur rund 8.5 Millionen Fass Öl pro Tag, verglichen mit etwa 20 Millionen vor dem Konflikt. Die höheren Energiepreise halten die Inflation hoch. In den USA stiegen die Preise gemäss dem von der Notenbank bevorzugten Mass zuletzt um 3.4 Prozent. Die US-Notenbank hat im September die Zinsen erstmals seit drei Jahren erhöht, auf 4 Prozent und weitere Schritte in Aussicht gestellt. Auch die Europäische Zentralbank hat ihren Einlagesatz auf 2.5 Prozent angehoben. Viele Ökonomen erwarten, dass sich das Wachstum im kommenden Jahr spürbar abschwächt: Zuerst steigt die Inflation, erst später leidet die Konjunktur. In Europa belastet zudem die Haushaltskrise in Frankreich, wo Proteste und politische Unsicherheit die Risikoaufschläge auf Staatsanleihen deutlich ansteigen liessen. Politisch richtet sich der Blick auf die US-Zwischenwahlen Anfang November. Gewinnen die Demokraten den Kongress, dürfte der Spielraum für weitere fiskalpolitische Impulse kleiner werden. Trotz aller Unsicherheiten zeigt sich die Konjunktur aktuell aber noch robust, und die hohen Investitionen stützen das Wachstum vorerst weiter.
Aktien
Am deutlichsten zeigt sich die Konzentration an den Aktienmärkten. Die zehn grössten Unternehmen machen rund 36 Prozent des S&P 500 aus, Technologie und Kommunikation zusammen rund die Hälfte. Allein Nvidia wiegt über 8 Prozent. Seit Ende 2022 hat sich der S&P 500 rund verdoppelt, sechs Hyperscaler lieferten 43 Prozent dieses Anstiegs. Besonders deutlich wird das Bild im Vergleich mit dem gleichgewichteten S&P 500, in dem jede Aktie gleich viel zählt. Anfang Oktober war sein Rückstand auf den marktgewichteten Index so gross wie seit 24 Jahren nicht mehr, also seit dem Ende der Dotcom-Blase. Nur noch knapp die Hälfte der Aktien im S&P 500 notiert über ihrem 200-Tage-Durchschnitt. Der Index steigt, die durchschnittliche Aktie nicht. Für aktive Vermögensverwalter ist das ein anspruchsvolles Umfeld, um den Vergleichsindex zu schlagen. Wenn wenige Titel einen grossen Teil der Indexentwicklung bestimmen, hängt das relative Ergebnis stark davon ab, wie diese Titel im Portfolio gewichtet sind.
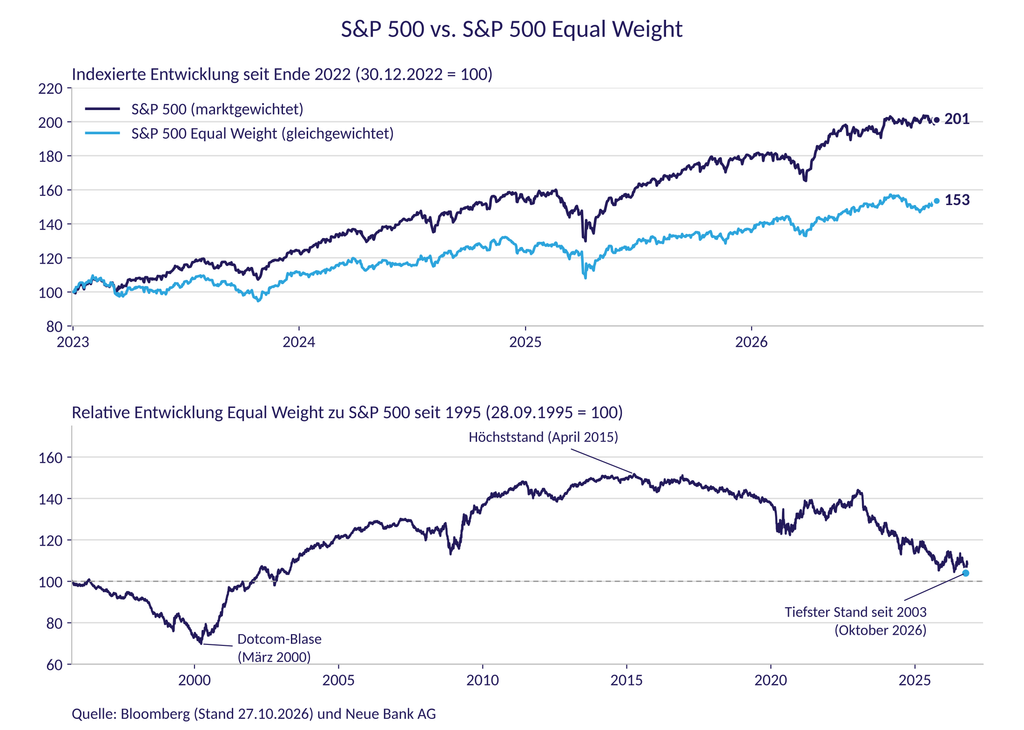
Die Grafik macht den Unterschied deutlich. Während der S&P 500 seit Ende 2022 rund 100 Prozent zulegte, kam der gleichgewichtete Index im selben Zeitraum nur auf gut 50 Prozent. In den Jahren 2023 bis 2025 lag der marktgewichtete Index jedes Jahr um 7 bis 13 Prozentpunkte vorne. Der untere Teil der Grafik zeigt, dass es solche Phasen schon gegeben hat. Seit dem Höchststand im April 2015 hat der gleichgewichtete Index gegenüber dem S&P 500 fast 30 Prozent an Boden verloren, ähnlich viel wie in den Jahren vor dem Platzen der Dotcom-Blase. Damals drehte das Verhältnis nach dem März 2000: Bis 2007 entwickelte sich der gleichgewichtete Index um über 80 Prozent besser als der S&P 500. Über die gesamte Periode seit 1995 liegt er heute sogar knapp vorne. Für Anleger bedeutet die aktuelle Konzentration, dass der Erfolg eines Indexinvestments zu einem grossen Teil von den Gewinnen weniger Technologiekonzerne abhängt. Enttäuschen diese, fehlt im Index das Gegengewicht des breiten Marktes. Erste Anzeichen einer Verbreiterung sind sichtbar: Seit Jahresbeginn liegen beide Indizes etwa gleichauf, und seit Anfang Oktober haben KI-Titel deutlich korrigiert, während defensive Sektoren wie Gesundheit und Basiskonsum zulegten. Der Börsengang von Anthropic im November mit einer möglichen Bewertung von rund 1.8 Billionen US-Dollar wird zum nächsten Test für die Aufnahmefähigkeit des Marktes. Auch der Schweizer Markt kennt Klumpen: Roche, Novartis und Nestlé machen fast die Hälfte des SMI aus. Wir legen deshalb Wert auf eine breite Diversifikation über Regionen, Sektoren und Unternehmensgrössen und behalten die Konzentrationsrisiken in den Portfolios aktiv im Blick.
Obligationen
Bei den Obligationen zeigt sich das gleiche Bild, wenn auch noch weniger ausgeprägt. Anleihenindizes gewichten die Schuldner nach der Höhe ihrer ausstehenden Schulden. Wer am meisten Schulden hat, erhält das grösste Gewicht. Bei den Staaten dominieren deshalb die USA mit ihren rund 40 Billionen US-Dollar Schulden die globalen Anleihenindizes. Bei den Unternehmensanleihen kommen nun die Hyperscaler hinzu, die den Bau von Rechenzentren zunehmend über den Kapitalmarkt finanzieren.
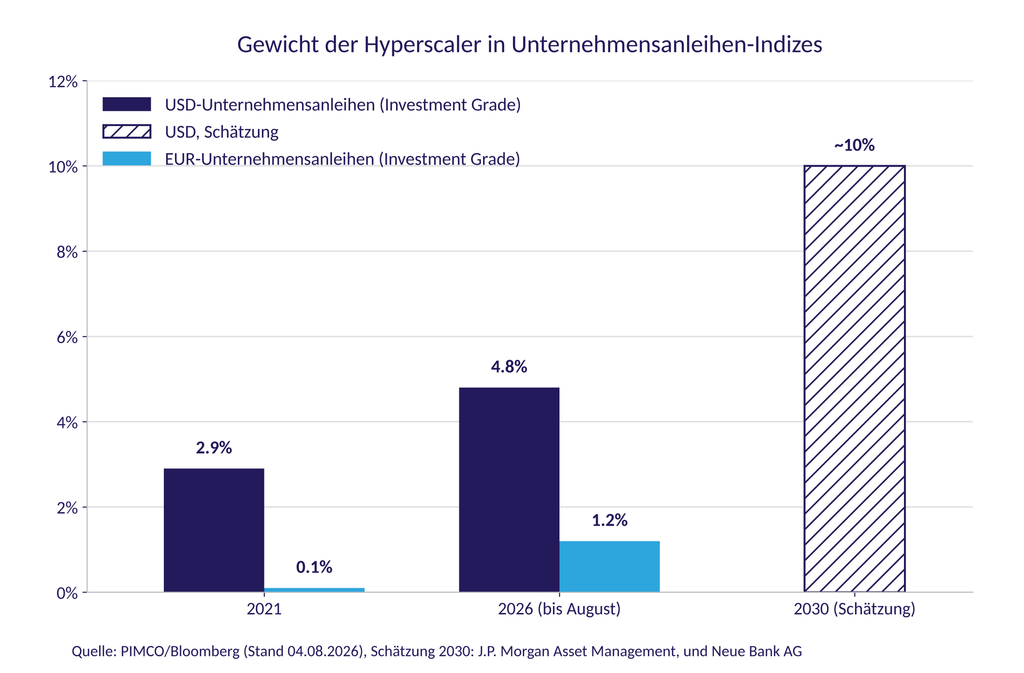
Ihr Anteil an den Neuemissionen im US-Markt für Unternehmensanleihen guter Bonität stieg von rund 2 Prozent in den Jahren 2022 bis 2024 auf voraussichtlich 9 Prozent im Jahr 2026. Im entsprechenden Index machen Alphabet, Amazon, Meta, Microsoft und Oracle bereits knapp 5 Prozent aus, bis 2030 könnten es rund 10 Prozent werden. Im Euroraum liegt der Anteil mit 1.2 Prozent noch tiefer, steigt aber ebenfalls rasch. Daraus entsteht eine doppelte Konzentration: Dieselben Unternehmen, die die Aktienindizes dominieren, gewinnen auch in den Anleihenindizes an Gewicht. Wer beide Indizes passiv abbildet, setzt zweimal auf den Erfolg der künstlichen Intelligenz. Erste Spannungen sind sichtbar. Die Risikoaufschläge der Hyperscaler-Anleihen haben sich seit Jahresbeginn um rund 30 Basispunkte ausgeweitet, jene des Gesamtmarkts nur um 2 Basispunkte. Oracle wird von S&P nur noch mit BBB- bewertet, der tiefsten Stufe im Investment-Grade-Bereich. Eine weitere Herabstufung könnte Zwangsverkäufe von Investoren auslösen, die nur Anleihen guter Bonität halten dürfen. Gleichzeitig sind die Renditen gestiegen: Zehnjährige US-Staatsanleihen rentieren rund 5.1 Prozent, deutsche Bundesanleihen 3.4 Prozent und Eidgenossen 0.5 Prozent. Wir orientieren uns bei Obligationen deshalb nicht allein am Indexgewicht. Wir bevorzugen Unternehmensanleihen guter Qualität und setzen ergänzend auf Fonds mit einem flexiblen, nicht an einen Index gebundenen Ansatz (unconstrained), die Schuldner und Laufzeiten unabhängig von den Indexgewichten auswählen können. Bei den Laufzeiten bleiben wir im kurzen bis mittleren Bereich.
Währungen
Auch bei den Währungen führt die Konzentration zu einem oft übersehenen Klumpenrisiko. Im MSCI World haben US-Aktien ein Gewicht von über 70 Prozent. Wer global in Aktien investiert, trägt damit automatisch ein hohes Dollar-Risiko. Für Anleger in Franken und Euro war dies zuletzt spürbar. Der Franken hat zu seiner alten Stärke zurückgefunden: Ein Euro kostet rund 0.92 Franken, ein Dollar rund 0.82 Franken. Treiber ist vor allem die Haushaltskrise in Frankreich, die den Franken als sicheren Hafen wieder gefragt macht. Der Dollar profitiert kurzfristig von den Zinserhöhungen der US-Notenbank, bleibt wegen der hohen Verschuldung aber strukturell unter Druck. Wir sichern Fremdwährungen deshalb weiterhin selektiv ab und achten darauf, dass die Dollar-Quote eines Depots nicht allein durch die Indexgewichte bestimmt wird.
Alternative Anlagen
Gold gehört zu den wenigen Anlagen, die weitgehend unabhängig vom KI-Boom sind. Nach dem Rekordhoch von rund 5’400 US-Dollar je Feinunze Ende Januar hat der Goldpreis allerdings deutlich korrigiert und notiert aktuell bei rund 3’900 US-Dollar. Belastet haben vor allem die steigenden Realzinsen und der stärkere Dollar. Bemerkenswert ist, dass Anleger trotz tieferer Preise weiter Gold kaufen: Im September flossen Gold-ETFs weltweit 67 Tonnen zu. Auch die Zentralbanken diversifizieren ihre Reserven weiter weg vom Dollar. Bei anderen alternativen Anlagen ist Vorsicht geboten, denn der KI-Bezug ist oft grösser als vermutet. Die Nachfrage nach Silber, Kupfer und seltenen Erden hängt inzwischen stark von Rechenzentren und dem Netzausbau ab. Bei Infrastrukturanlagen im Private-Equity-Bereich machen Rechenzentren und Netze bereits fast 20 Prozent aus. Im Private-Credit-Markt, der einen wichtigen Teil der KI-Finanzierung übernommen hat, zeigen sich erste Turbulenzen. Wir halten deshalb an einer strategischen Goldposition fest und sehen den jüngsten Rückgang als Gelegenheit, diese schrittweise aufzustocken.
Ihr persönlicher Kontakt: